Domain wasserpolizei.de kaufen?
Wir ziehen mit dem Projekt
wasserpolizei.de um.
Sind Sie am Kauf der Domain
wasserpolizei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wasserpolizei.de kaufen?
Wann beginnt Steuerpflicht?
Die Steuerpflicht beginnt in der Regel, wenn eine Person Einkommen erzielt, das steuerpflichtig ist. Dies kann zum Beispiel durch eine selbstständige Tätigkeit, eine Anstellung oder durch Kapitaleinkünfte erfolgen. Es gibt jedoch auch Freibeträge und Grenzen, bis zu denen keine Steuern gezahlt werden müssen. Die genauen Regelungen zur Steuerpflicht können je nach Land und Steuersystem variieren. Es ist wichtig, sich über die steuerlichen Pflichten und Fristen zu informieren, um eventuelle Strafen oder Nachzahlungen zu vermeiden. **
Wann beginnt die unbeschränkte Steuerpflicht?
Die unbeschränkte Steuerpflicht beginnt für natürliche Personen in Deutschland, wenn sie entweder einen Wohnsitz oder ihren gewöhnlichen Aufenthalt im Inland haben. Dies bedeutet, dass sie ihre steuerlichen Pflichten in Deutschland erfüllen müssen, unabhhängig von ihrer Staatsbürgerschaft. Die unbeschränkte Steuerpflicht gilt auch für Personen, die in Deutschland einen gewöhnlichen Aufenthalt von mehr als 6 Monaten haben. In diesem Fall müssen sie ihr weltweites Einkommen in Deutschland versteuern. Es ist wichtig, die genauen Regelungen zur unbeschränkten Steuerpflicht mit einem Steuerberater oder Finanzexperten zu klären, um mögliche Steuerverpflichtungen zu verstehen und korrekt zu erfüllen. **

Ähnliche Suchbegriffe für Steuerpflicht
Top-Angebote
Produkte zum Begriff Steuerpflicht:
-
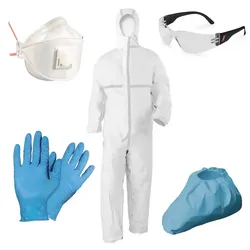
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Wie ist die Steuerpflicht bei Heimarbeit?
Wie ist die Steuerpflicht bei Heimarbeit? In Deutschland unterliegen Einkünfte aus Heimarbeit grundsätzlich der Einkommensteuer. Dabei ist es wichtig, die Einnahmen aus der Heimarbeit in der jährlichen Steuererklärung anzugeben. Je nach Höhe der Einkünfte können unterschiedliche Steuersätze gelten. Zudem können bestimmte Ausgaben, die im Zusammenhang mit der Heimarbeit stehen, steuerlich geltend gemacht werden. Es ist ratsam, sich bei Unklarheiten oder speziellen Fragen zur steuerlichen Situation bei Heimarbeit an einen Steuerberater zu wenden. **
-
Wann endet die Steuerpflicht in Deutschland?
Die Steuerpflicht in Deutschland endet in der Regel mit dem Tod des Steuerpflichtigen. Erben müssen jedoch gegebenenfalls Erbschafts- oder Schenkungssteuer zahlen. Eine weitere Möglichkeit, die Steuerpflicht zu beenden, ist die Abgabe einer Steuererklärung, in der alle steuerrelevanten Daten angegeben werden. Wenn alle steuerlichen Verpflichtungen erfüllt sind und keine weiteren Einkünfte erzielt werden, endet die Steuerpflicht. Es ist wichtig, sich über die genauen Regelungen und Fristen zur Beendigung der Steuerpflicht in Deutschland zu informieren, um keine rechtlichen Konsequenzen zu riskieren. **
-
Wann beginnt die Steuerpflicht einer natürlichen Person?
Die Steuerpflicht einer natürlichen Person beginnt in der Regel mit dem Erreichen des steuerlichen Existenzminimums. Dieses variiert je nach Land und kann durch Einkünfte aus Arbeit, Kapital oder Vermietung und Verpachtung erreicht werden. Zudem können auch andere Faktoren wie das Alter, der Familienstand und die Art der Einkünfte die Steuerpflicht beeinflussen. Es ist wichtig, sich über die steuerlichen Regelungen im jeweiligen Land zu informieren, um rechtzeitig seine Steuerpflichten zu erfüllen. Wann genau die Steuerpflicht einer natürlichen Person beginnt, kann daher individuell unterschiedlich sein. **
-
Was bedeutet Steuerpflicht und wer ist alles davon betroffen?
Steuerpflicht bedeutet, dass man gesetzlich verpflichtet ist, Steuern zu zahlen. Betroffen sind alle natürlichen und juristischen Personen, die Einkommen erzielen oder bestimmte Vermögenswerte besitzen, die steuerpflichtig sind. Die Höhe der Steuer hängt von verschiedenen Faktoren wie Einkommen, Vermögen und Wohnsitz ab. **

Welche Einkommen und Vermögenswerte unterliegen der Steuerpflicht in Deutschland?
In Deutschland unterliegen Einkommen aus Arbeit, Kapital, Vermietung und Verpachtung sowie Unternehmensgewinne der Einkommensteuer. Vermögenswerte wie Immobilien, Wertpapiere und Sparguthaben werden durch die Vermögenssteuer besteuert. Erbschaften und Schenkungen sind ebenfalls steuerpflichtig. **
Wie bestimmt sich die Steuerpflicht für Selbstständige und Freiberufler?
Die Steuerpflicht für Selbstständige und Freiberufler richtet sich nach ihrem Einkommen. Sie müssen Einkommensteuer auf ihre Gewinne zahlen. Zudem müssen sie Umsatzsteuer abführen, wenn sie mehr als 22.000 Euro Umsatz im Jahr erzielen. **
Top-Angebote
Produkte zum Begriff Steuerpflicht:
-
Oase AquaMax Eco Control für Kontrolle und Regulierung TeichfilterpumpenAquaMax Eco Control Dieses Gerät dient zur Kontrolle und Regulierung der angeschlossenen AquaMax Eco Teichfilterpumpen. Ein seperater Stromanschluss ist nicht notwenig.171,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt Steuerpflicht?
Die Steuerpflicht beginnt in der Regel, wenn eine Person Einkommen erzielt, das steuerpflichtig ist. Dies kann zum Beispiel durch eine selbstständige Tätigkeit, eine Anstellung oder durch Kapitaleinkünfte erfolgen. Es gibt jedoch auch Freibeträge und Grenzen, bis zu denen keine Steuern gezahlt werden müssen. Die genauen Regelungen zur Steuerpflicht können je nach Land und Steuersystem variieren. Es ist wichtig, sich über die steuerlichen Pflichten und Fristen zu informieren, um eventuelle Strafen oder Nachzahlungen zu vermeiden. **
-
Wann beginnt die unbeschränkte Steuerpflicht?
Die unbeschränkte Steuerpflicht beginnt für natürliche Personen in Deutschland, wenn sie entweder einen Wohnsitz oder ihren gewöhnlichen Aufenthalt im Inland haben. Dies bedeutet, dass sie ihre steuerlichen Pflichten in Deutschland erfüllen müssen, unabhhängig von ihrer Staatsbürgerschaft. Die unbeschränkte Steuerpflicht gilt auch für Personen, die in Deutschland einen gewöhnlichen Aufenthalt von mehr als 6 Monaten haben. In diesem Fall müssen sie ihr weltweites Einkommen in Deutschland versteuern. Es ist wichtig, die genauen Regelungen zur unbeschränkten Steuerpflicht mit einem Steuerberater oder Finanzexperten zu klären, um mögliche Steuerverpflichtungen zu verstehen und korrekt zu erfüllen. **
-
Wie ist die Steuerpflicht bei Heimarbeit?
Wie ist die Steuerpflicht bei Heimarbeit? In Deutschland unterliegen Einkünfte aus Heimarbeit grundsätzlich der Einkommensteuer. Dabei ist es wichtig, die Einnahmen aus der Heimarbeit in der jährlichen Steuererklärung anzugeben. Je nach Höhe der Einkünfte können unterschiedliche Steuersätze gelten. Zudem können bestimmte Ausgaben, die im Zusammenhang mit der Heimarbeit stehen, steuerlich geltend gemacht werden. Es ist ratsam, sich bei Unklarheiten oder speziellen Fragen zur steuerlichen Situation bei Heimarbeit an einen Steuerberater zu wenden. **
-
Wann endet die Steuerpflicht in Deutschland?
Die Steuerpflicht in Deutschland endet in der Regel mit dem Tod des Steuerpflichtigen. Erben müssen jedoch gegebenenfalls Erbschafts- oder Schenkungssteuer zahlen. Eine weitere Möglichkeit, die Steuerpflicht zu beenden, ist die Abgabe einer Steuererklärung, in der alle steuerrelevanten Daten angegeben werden. Wenn alle steuerlichen Verpflichtungen erfüllt sind und keine weiteren Einkünfte erzielt werden, endet die Steuerpflicht. Es ist wichtig, sich über die genauen Regelungen und Fristen zur Beendigung der Steuerpflicht in Deutschland zu informieren, um keine rechtlichen Konsequenzen zu riskieren. **
Ähnliche Suchbegriffe für Steuerpflicht
-
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Leicht, Maximilian: Risikobasierte Regulierung der IT-Sicherheit von ProduktenRisikobasierte Regulierung der IT-Sicherheit von Produkten , Eine Untersuchung am Beispiel von Smart Home-Geräten , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250505, Titel der Reihe: Schriftenreihe Kommunikation und Recht##, Autoren: Leicht, Maximilian, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 300, Keyword: Buch Recht; Bücher für Juristen; Chief Information Security Officer (CISO); Cyber Resilience Act; Cyberangriffe; DS-GVO; DSGVO; Datenschutz-Grundverordnung; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH Fachmedien Recht und Wirtschaft; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; FuAG; Funkanlagengesetz; GeschGehG; Gesetz zum Schutz von Geschäftsgeheimnissen; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; IT-Recht; IT-Sicherheit; IT-Sicherheit von Produkten; IT-Sicherheitsbeauftragte (ITSiBe); IT-Sicherheitsrisiken; Informationssicherheits-Recht; Informationssicherheitsbeauftragte (ISB); Jura Bücher, Fachschema: Medienrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 19, Gewicht: 445, Produktform: Kartoniert,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cicha, Jörg: Die Ermittlung von BrandursachenDie Ermittlung von Brandursachen , Umfassender Überblick Auch die vierte Auflage des Buches bietet einen umfassenden, allgemein verständlichen Überblick über die am häufigsten auftretenden Brandursachen. Aufgrund der großen Variationsbreite von Brandursachen liegt ein Schwerpunkt auf dem brandtechnischen Ablauf der Brandentstehung. Hierbei sind auch seltene Fälle berücksichtigt. Die Inhalte Der Autor stellt ausführlich dar, wie am Schadensort die Brandausbruchstelle (BA-Stelle) ausfindig gemacht wird, wie man Brandursachen aufspürt, erkennt und nachweist und wie auf weitere, objektiv mögliche Brandursachen geschlossen werden kann. Diese Erläuterungen werden durch praxisnahe Beispiele belegt. Fokus auf die Physik Der Verfasser lässt dabei Motive, Begehungsweisen, Täterverhalten usw. bewusst außer Acht und beantwortet die Frage nach der Entstehung eines Brandes weitestgehend aus naturwissenschaftlicher Sicht, ohne rechtliche Wertungen vorzunehmen. Kennzahlen, Kenngrößen und Vierfarbfotos Eine Aufstellung von sicherheitstechnischen Kennzahlen und Kenngrößen von Gefährdungspotenzialen sowie eine Bildanlage mit 16 überwiegend vierfarbigen Fotos runden das Werk ab. Zielgruppenorientiertes Arbeitsmittel Das Buch ist sowohl als Arbeitsanleitung für den täglichen Polizeidienst, z.B. für alle Polizeibeamtinnen und -beamten im »Ersten Angriff«, sowie als Nachschlagewerk einsetzbar. Es eignet sich für Anfängerinnen und Anfänger der Brandsachbearbeitung. Aber auch Spezialistinnen und Spezialisten finden in der Darstellung interessante Erfahrungswerte, die sie zu Rate ziehen können. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 202408, Produktform: Kartoniert, Autoren: Cicha, Jörg, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 464, Keyword: Brandentstehung; Brandermittlungsverfahren; Brandfotografie u. Bildanlagenkarte; Brandsachbearbeitung; Brandspurenbild; Brandverhalten von Materialien; Erkennen von Brandursachen; Erster Angriff; Gefährdungsmomente; Kriminalistische Brandermittlungen; Nachweis von Brandursachen; Sicherheitstechnische Kennzahlen brennbarer und gefährlicher Stoffe; Sicherheitstechnische Kennzahlen von Wärmequellen; Sofortmaßnahmen am Brandort; Staatsanwaltliches Ermittlungsverfahren; Verbrennungsvorgänge, Fachschema: Brand - Brandschutz~Feuerwehr~Forensik~Gericht (juristisch) / Forensik~Kriminologie~Polizeirecht~Sicherheitsdienst~Strafrecht~Technologie~Ursache~Kriminalistik - Kriminal..., Fachkategorie: Straftaten gegen die Person, Warengruppe: HC/Technik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 203, Breite: 145, Höhe: 27, Gewicht: 657, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die Steuerpflicht einer natürlichen Person?
Die Steuerpflicht einer natürlichen Person beginnt in der Regel mit dem Erreichen des steuerlichen Existenzminimums. Dieses variiert je nach Land und kann durch Einkünfte aus Arbeit, Kapital oder Vermietung und Verpachtung erreicht werden. Zudem können auch andere Faktoren wie das Alter, der Familienstand und die Art der Einkünfte die Steuerpflicht beeinflussen. Es ist wichtig, sich über die steuerlichen Regelungen im jeweiligen Land zu informieren, um rechtzeitig seine Steuerpflichten zu erfüllen. Wann genau die Steuerpflicht einer natürlichen Person beginnt, kann daher individuell unterschiedlich sein. **
-
Was bedeutet Steuerpflicht und wer ist alles davon betroffen?
Steuerpflicht bedeutet, dass man gesetzlich verpflichtet ist, Steuern zu zahlen. Betroffen sind alle natürlichen und juristischen Personen, die Einkommen erzielen oder bestimmte Vermögenswerte besitzen, die steuerpflichtig sind. Die Höhe der Steuer hängt von verschiedenen Faktoren wie Einkommen, Vermögen und Wohnsitz ab. **
-
Welche Einkommen und Vermögenswerte unterliegen der Steuerpflicht in Deutschland?
In Deutschland unterliegen Einkommen aus Arbeit, Kapital, Vermietung und Verpachtung sowie Unternehmensgewinne der Einkommensteuer. Vermögenswerte wie Immobilien, Wertpapiere und Sparguthaben werden durch die Vermögenssteuer besteuert. Erbschaften und Schenkungen sind ebenfalls steuerpflichtig. **
-
Wie bestimmt sich die Steuerpflicht für Selbstständige und Freiberufler?
Die Steuerpflicht für Selbstständige und Freiberufler richtet sich nach ihrem Einkommen. Sie müssen Einkommensteuer auf ihre Gewinne zahlen. Zudem müssen sie Umsatzsteuer abführen, wenn sie mehr als 22.000 Euro Umsatz im Jahr erzielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.